Άλλη μία απόπειρα να αντιμετωπιστεί το ιδιωτικό χρέος ξεκινά, με 120 δόσεις για παλαιές οφειλές προς Εφορία και ασφαλιστικά ταμεία και με ένα ακόμη αυστηρότερο πλαίσιο για τους servicers.
Μόνο που αυτή τη φορά το βασικό ερώτημα δεν είναι τι προβλέπουν οι νέες ρυθμίσεις, αλλά γιατί χρειάζονται ξανά νέες ρυθμίσεις για προβλήματα που εδώ και χρόνια υποτίθεται ότι αντιμετωπίζονται.
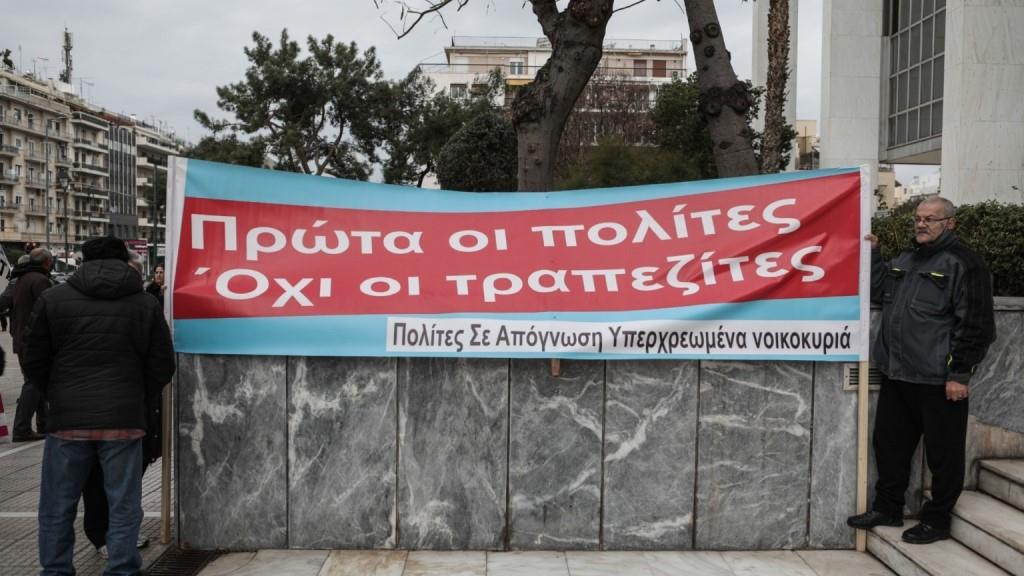
Το συνολικό ιδιωτικό χρέος στην Ελλάδα παραμένει σε δυσθεώρητα επίπεδα, με νοικοκυριά και επιχειρήσεις να κουβαλούν παλιές οφειλές προς Δημόσιο, Ταμεία, τράπεζες και εταιρείες διαχείρισης απαιτήσεων. Το πρόβλημα δεν εξαφανίστηκε. Δεν θεραπεύτηκε. Σε μεγάλο βαθμό απλώς μετακινήθηκε. Τα «κόκκινα» δάνεια έφυγαν από τους ισολογισμούς των τραπεζών μέσω τιτλοποιήσεων και πωλήσεων και πέρασαν στα χέρια funds και servicers. Οι τράπεζες καθάρισαν τους δείκτες τους, αλλά τα χρέη εξακολούθησαν να βαραίνουν τους ίδιους οφειλέτες.
Αυτό είναι και ο μεγάλος «ελέφαντας στο δωμάτιο». Η εξυγίανση των τραπεζικών ισολογισμών παρουσιάστηκε ως μεγάλη τομή για το χρηματοπιστωτικό σύστημα. Για την πραγματική οικονομία, όμως, το πρόβλημα παρέμεινε εκεί: το δάνειο που έφυγε από την τράπεζα δεν έπαψε να υπάρχει επειδή άλλαξε διαχειριστή.
Από τις 72 στις 120 δόσεις, ξανά από την αρχή
Η πρώτη νέα παρέμβαση αφορά τη διεύρυνση της ρύθμισης παλαιών οφειλών προς Εφορία και ασφαλιστικά ταμεία από τις 72 στις 120 δόσεις. Η αλλαγή είναι προφανώς ευνοϊκότερη για όσους μπορούν να ενταχθούν, καθώς μειώνει τη μηνιαία δόση και απλώνει το χρέος σε βάθος έως δέκα ετών.
Αλλά εδώ ακριβώς βρίσκεται και η αντίφαση. Η προηγούμενη ρύθμιση των 72 δόσεων αποδείχθηκε ανεπαρκής για ένα μεγάλο κομμάτι οφειλετών και τώρα αντικαθίσταται από ένα πιο μακρύ σχήμα. Δηλαδή η ίδια η εξέλιξη επιβεβαιώνει ότι το προηγούμενο εργαλείο δεν μπόρεσε να ανταποκριθεί στο μέγεθος του προβλήματος. Οι 120 δόσεις δεν μειώνουν το ίδιο το ιδιωτικό χρέος. Απλώς μειώνουν τη μηνιαία πίεση και αγοράζουν χρόνο. Και αυτό μπορεί να είναι χρήσιμο για έναν οφειλέτη, αλλά δεν συνιστά λύση σε ένα πρόβλημα δεκάδων δισεκατομμυρίων ευρώ.
Και πάλι νόμος για τους servicers
Ακόμη πιο χαρακτηριστική είναι η νέα προσπάθεια να επιβληθούν κανόνες στους servicers. Ο Κ. Μητσοτάκης ανακοίνωσε νέο πλαίσιο που προβλέπει ότι, αν μια εταιρεία διαχείρισης παραβιάσει συμφωνημένη ρύθμιση και προχωρήσει σε κατάσχεση ή πλειστηριασμό, η πράξη θα ακυρώνεται. Παράλληλα, προβλέπεται πρόστιμο έως 500.000 ευρώ και πίστωση στον οφειλέτη ποσού που αντιστοιχεί σε πέντε δόσεις της αρχικής συμφωνίας.
Προβλέπονται επίσης νέοι κανόνες στην απευθείας διαπραγμάτευση μεταξύ οφειλέτη και servicer, με συγκεκριμένες προθεσμίες και υποχρεώσεις τεκμηριωμένης απάντησης. Το ερώτημα, όμως, είναι απλό: πόσες φορές πρέπει να αλλάξει ο νόμος για να εφαρμοστούν τα αυτονόητα;
Οι servicers δεν λειτουργούν σήμερα σε θεσμικό κενό
Από το 2023 υπάρχει ήδη ειδικό νομοθετικό πλαίσιο, ο νόμος 5072/2023, ενώ ακολούθησε επαναδειοδότηση των εταιρειών και νέα εποπτεία από την Τράπεζα της Ελλάδος. Το 2024, από τις 23 εταιρείες που λειτουργούσαν, οι 18 επαναδειοδοτήθηκαν στο πλαίσιο του νέου καθεστώτος. Το 2025 ήρθε και νέο πλαίσιο προληπτικής εποπτείας, με κανόνες εταιρικής διακυβέρνησης, υποχρεώσεις ενημέρωσης και υποβολής στοιχείων για τους διαχειριστές πιστώσεων. Δηλαδή, μέσα σε λίγα χρόνια, νόμος, επαναδειοδοτήσεις, εποπτικές πράξεις και νέες υποχρεώσεις.
Και παρ’ όλα αυτά, το 2026 χρειάζεται ξανά νέα νομοθετική παρέμβαση. Αυτό από μόνο του λέει πολλά. Οι προηγούμενοι κανόνες δεν έλυσαν το πρόβλημα. Το 2023 είχε παρουσιαστεί ως σημαντική τομή η υποχρέωση των servicers να παρέχουν αναλυτική προσωποποιημένη ενημέρωση στους οφειλέτες για το κεφάλαιο, τους τόκους, τις χρεώσεις, τις δόσεις και το υπόλοιπο της οφειλής. Ακολούθησε νέα εποπτεία, νέα αδειοδότηση και αυστηρότερο πλαίσιο λειτουργίας. Σήμερα, η κυβέρνηση έρχεται να προσθέσει νέες ασφαλιστικές δικλίδες για συμφωνημένες ρυθμίσεις, πλειστηριασμούς και διαπραγματεύσεις.
Άρα το πρόβλημα δεν είναι ότι δεν υπήρχαν κανόνες. Το πρόβλημα είναι ότι οι κανόνες που θεσπίστηκαν μέχρι σήμερα δεν κατάφεραν να εξαλείψουν τις καταγγελίες για καθυστερήσεις, αδιαφάνεια, δυσκολίες επικοινωνίας, ανελαστικές προτάσεις ρύθμισης και κινήσεις αναγκαστικής εκτέλεσης. Και αυτό είναι το σημείο που δεν μπορεί να κρυφτεί πίσω από μια ακόμη νομοθετική εξαγγελία.
Οι servicers έχουν αποκτήσει τα τελευταία χρόνια τεράστια ισχύ στην αγορά του ιδιωτικού χρέους. Διαχειρίζονται μεγάλο όγκο δανείων που κάποτε βρίσκονταν στους τραπεζικούς ισολογισμούς και σήμερα βρίσκονται εκτός τραπεζών, χωρίς όμως να έχουν εξαφανιστεί από την οικονομία. Η σχέση τους με το τραπεζικό σύστημα επίσης δεν είναι αμελητέα. Πολλοί servicers γεννήθηκαν μέσα από αποσχίσεις μονάδων διαχείρισης τραπεζών, ενώ σε ορισμένες περιπτώσεις εξακολουθούν να υπάρχουν μετοχικοί δεσμοί ή στρατηγικές συνεργασίες. Γι’ αυτό και η εικόνα ότι το πρόβλημα των «κόκκινων» δανείων λύθηκε επειδή έφυγε από τις τράπεζες είναι τουλάχιστον παραπλανητική. Το χρέος άλλαξε χέρια, άλλαξε λογιστική θέση και άλλαξε διαχειριστή. Δεν άλλαξε όμως ο οφειλέτης.
Ο ελέφαντας πίσω από το δάχτυλο
Εδώ βρίσκεται και η ουσία όλης της συζήτησης. Η χώρα κατάφερε να μειώσει δραστικά τα μη εξυπηρετούμενα ανοίγματα των τραπεζών. Δεν κατάφερε, όμως, να μειώσει αντίστοιχα το βάρος του ιδιωτικού χρέους για νοικοκυριά και επιχειρήσεις. Αντίθετα, δημιουργήθηκε μία παράλληλη αγορά διαχείρισης απαιτήσεων, η οποία σήμερα βρίσκεται στο επίκεντρο της κοινωνικής και πολιτικής πίεσης.
Οι νέοι κανόνες στους servicers μπορεί να διορθώσουν ορισμένες ακραίες πρακτικές. Αλλά κανένα από τα δύο δεν αλλάζει την κεντρική εικόνα. Το ιδιωτικό χρέος παραμένει μία από τις μεγαλύτερες ανοιχτές πληγές της οικονομίας. Και όσο η πολιτική περιορίζεται σε διαδοχικά σχήματα περισσότερων δόσεων και σε επαναλαμβανόμενα πακέτα «αυστηρότερων κανόνων» για τους servicers, τόσο περισσότερο δημιουργείται η εντύπωση ότι το κράτος κυνηγά το πρόβλημα αντί να το λύνει. Οι προηγούμενες προσπάθειες δεν έφεραν το αποτέλεσμα που είχε υποσχεθεί η νομοθεσία. Τώρα επιχειρείται ξανά. Το αν αυτή τη φορά θα αλλάξει κάτι στην πράξη, θα κριθεί όχι από το πόσο αυστηρές ακούγονται οι εξαγγελίες, αλλά από το αν ο οφειλέτης θα βρει απέναντί του έναν μηχανισμό που πραγματικά ρυθμίζει χρέη και όχι απλώς έναν ακόμη νόμο που προστίθεται στους προηγούμενους.
topontiki.gr
–

 Άρθρα
 Άρθρα
 Κοινωνία
 Άρθρα
 Αναγνώστες
 Άρθρα